Lucro do Banco do Brasil cai 66,5%, mas 90% dos clientes do agro pagam em dia. Coluna questiona gestão do crédito e entraves à renegociação rural.
O Banco do Brasil perdeu 66,5% do lucro no terceiro trimestre de 2026. O resultado de R$ 1,27 bilhão ficou muito abaixo das expectativas do mercado e levou a instituição a reduzir praticamente pela metade sua projeção de lucro anual.
Na explicação da direção do banco, a inadimplência na carteira do agronegócio aparece como um dos principais fatores para a deterioração dos resultados. A presidente Tarciana Medeiros chegou a falar em “risco moral”, atribuindo a parte dos produtores inadimplentes a decisão deliberada de não pagar ou renegociar suas dívidas.
Mas há um dado que não pode ficar em segundo plano: segundo a própria presidente, 90% dos clientes rurais do Banco do Brasil estão com seus pagamentos em dia.
Se nove em cada dez clientes cumprem suas obrigações, por que a discussão sobre os resultados financeiros da instituição passou a ser dominada pelo comportamento de uma parcela dos devedores?
O banco posteriormente esclareceu que não responsabilizou o agronegócio como um todo e que os atrasos se concentram em determinados grupos de médios e grandes produtores. O esclarecimento é importante, mas não elimina a necessidade de examinar as responsabilidades da própria instituição.
Afinal, o agro está ou não está em crise?
No final de outubro, o vice-presidente de Agronegócios e Agricultura Familiar do Banco do Brasil, Gilson Bittencourt, afirmou que o setor não vivia uma crise generalizada.
“O agro não está quebrado, não está em crise, está pujante”, declarou, ao reconhecer problemas de liquidez em parte dos produtores.
Poucas semanas depois, a instituição apresentou uma queda de 66,5% no lucro trimestral, associada principalmente à deterioração da carteira rural, e passou a anunciar maior rigor nas cobranças e restrições à concessão de crédito.
As duas avaliações não são necessariamente incompatíveis. Um setor pode manter sua capacidade produtiva e, simultaneamente, enfrentar dificuldades financeiras relevantes. Mas essa distinção precisa ser explicada com clareza, especialmente por uma instituição que ocupa posição estratégica no financiamento da agropecuária brasileira.
O que mudou na avaliação do banco? E por que a deterioração da carteira chegou a esse ponto?
Aprosoja repudia declarações e cobra soluções
A reação das entidades representativas do setor foi imediata.
Em nota publicada em 12 de novembro, a Aprosoja Brasil repudiou as declarações da direção do Banco do Brasil e contestou a associação entre dificuldades financeiras e inadimplência deliberada.
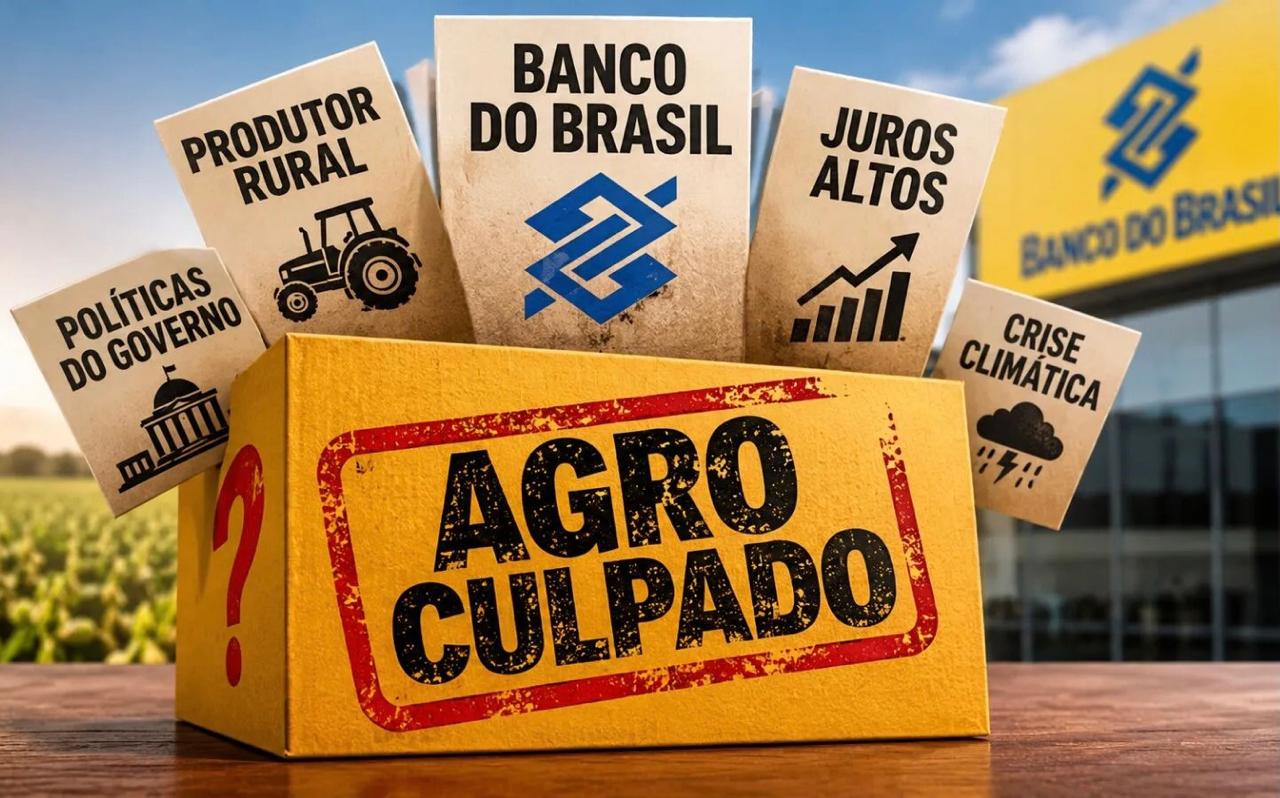
A entidade argumenta que sucessivas perdas climáticas, custos de produção elevados, preços agrícolas pressionados e juros altos comprometeram a capacidade de pagamento dos produtores.
A Aprosoja também questiona as condições de renegociação oferecidas até agora.
Segundo a entidade, até 9 de novembro haviam sido contratados R$ 23,29 bilhões em operações de renegociação, diante de um potencial inicialmente estimado em R$ 100 bilhões.
O volume representa aproximadamente 23% da previsão inicial.
Entre os obstáculos apontados estão exigências de entrada de até 15% do valor das operações, garantias adicionais e condições consideradas incompatíveis com a realidade financeira de produtores endividados.
A entidade afirma ainda que apresentou propostas para ampliar os limites de renegociação, incluir outras modalidades de financiamento e adequar as condições à capacidade de pagamento do setor.
O Congresso aprovou, em 11 de novembro, alterações na MP 1.376 que ampliam o alcance das renegociações. A efetividade dessas mudanças dependerá da sanção presidencial, da regulamentação e da forma como serão operacionalizadas pelas instituições financeiras.
Esse contexto exige uma pergunta: se o banco precisa recuperar sua carteira rural, por que os mecanismos de renegociação não alcançaram um volume maior de operações?
Não é possível concluir que toda a diferença decorra de barreiras impostas pelo Banco do Brasil. Mas também não é adequado atribuir a baixa adesão exclusivamente à falta de disposição dos produtores para pagar.
O banco também precisa prestar contas
A inadimplência tem impacto direto sobre o custo do crédito. Isso é um fato.
Mas o resultado de uma instituição financeira também depende das decisões de gestão, dos critérios de concessão, da avaliação dos riscos e da capacidade de acompanhar e recuperar operações.
A diferença entre os indicadores de inadimplência do Banco do Brasil e os de outras instituições que financiam o agronegócio, questionada pela Farsul, reforça a necessidade de explicações sobre a composição e a administração dessas carteiras.
Também preocupa a perspectiva de maior restrição ao crédito rural. A instituição já reduziu sua exposição ao setor e sinalizou maior seletividade nas novas operações.
O efeito dessas decisões pode alcançar produtores que continuam pagando em dia e dependem de financiamento para custear suas atividades.
O Banco do Brasil tem o direito e o dever de cobrar suas operações. Os produtores, por sua vez, precisam cumprir seus compromissos ou buscar a regularização das dívidas.
Mas a responsabilidade por uma operação financeira não começa quando o pagamento atrasa. Começa na concessão do crédito, passa pela avaliação dos riscos e inclui as alternativas oferecidas quando surgem dificuldades.
Enquanto o Banco do Brasil aponta a carteira rural como uma das principais responsáveis pela queda de seus resultados, 90% dos clientes do agronegócio continuam pagando em dia.
Esse dado deveria ser o ponto de partida para uma análise que diferencie dificuldades financeiras reais, inadimplência deliberada e possíveis problemas na gestão do crédito.
O produtor precisa prestar contas sobre o dinheiro que tomou emprestado. O banco também precisa prestar contas sobre o crédito que concedeu, os riscos que assumiu e as condições que ofereceu para renegociar.
A conta não pode cair só no colo do agro.
Tags: Política e Agro