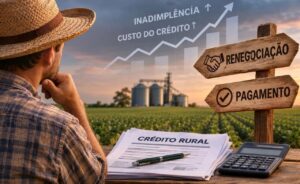
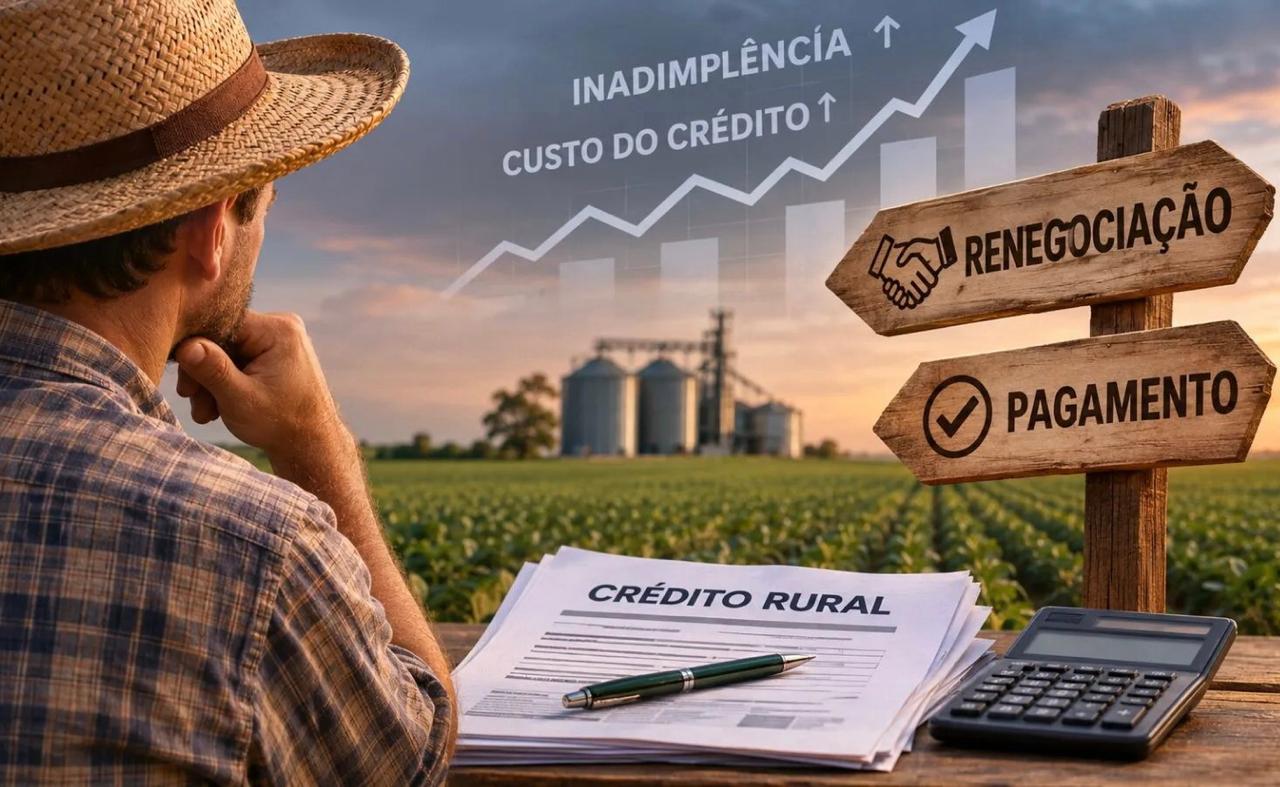
A alta da inadimplência no agronegócio colocou o Banco do Brasil e representantes dos produtores rurais em lados diferentes do debate. Enquanto o banco aponta dificuldades na renegociação de parte das operações, entidades do setor destacam custos elevados, juros altos e perda de rentabilidade.
O resultado financeiro do Banco do Brasil e as declarações de sua direção abriram uma discussão importante sobre o endividamento rural brasileiro.
De um lado, o banco afirma que uma parcela dos produtores inadimplentes deixou de cumprir compromissos financeiros mesmo diante de alternativas de renegociação. Do outro, entidades representativas do agronegócio sustentam que o problema está relacionado a uma deterioração real da renda no campo e à dificuldade de obter condições de pagamento compatíveis com a atividade.
A discussão ultrapassa os resultados de uma instituição financeira. Ela envolve a capacidade de investimento de um dos setores mais importantes da economia brasileira.
Os números do Banco do Brasil
No terceiro trimestre de 2026, o Banco do Brasil registrou lucro líquido ajustado de R$ 1,27 bilhão, redução de 66,5% em relação ao mesmo período de 2025.
O índice de inadimplência acima de 90 dias da carteira de agronegócios chegou a 6,92%, ante 4,84% em setembro do ano anterior.
O custo do crédito alcançou R$ 21,2 bilhões no trimestre, pressionado pelo aumento das provisões para perdas, pelos descontos em renegociações e por outros componentes do risco das operações.
É importante esclarecer que o custo do crédito não representa exclusivamente dinheiro que deixou de ser pago pelos produtores. Trata-se de uma medida contábil mais ampla.
Diante da piora dos resultados, o banco reduziu sua projeção de lucro líquido ajustado para 2026, anteriormente situada entre R$ 18 bilhões e R$ 22 bilhões, para uma faixa de R$ 9 bilhões a R$ 11 bilhões.
Os números demonstram que existe uma deterioração relevante em parte da carteira de crédito rural.
Entretanto, eles não explicam, isoladamente, os motivos que levaram cada cliente à inadimplência.
O que disse a direção do banco
Durante a apresentação dos resultados, em 12 de novembro, a presidente do Banco do Brasil, Tarciana Medeiros, afirmou que parte dos produtores de médio e grande porte inadimplentes não aceitou propostas de renegociação nem apresentou garantias adicionais.
A administração utilizou o conceito de risco moral, relacionado à possibilidade de um devedor postergar obrigações diante da expectativa de obter condições futuras mais vantajosas.
Na avaliação do banco, esse comportamento estaria concentrado em parte dos clientes das cadeias de soja, milho e pecuária, especialmente no Centro-Oeste.
É necessário diferenciar essa avaliação dos indicadores financeiros comprovados.
A inadimplência está registrada nas demonstrações da instituição. Já a intenção atribuída aos clientes depende de uma análise individualizada das condições de cada operação.
O próprio Banco do Brasil afirmou que aproximadamente 90% de seus clientes do agronegócio continuam pagando em dia.
Portanto, não seria correto atribuir a todo o setor o comportamento mencionado pela administração.
A resposta dos produtores
A Aprosoja Brasil reagiu às declarações e publicou, em 12 de novembro, uma nota de repúdio.
Segundo a entidade, a dificuldade financeira enfrentada por parte dos agricultores está relacionada a problemas climáticos, redução das margens, custos de produção elevados, preços agrícolas menos favoráveis e juros altos.
A associação argumenta que não se pode confundir incapacidade financeira com inadimplência deliberada.
Também questiona as condições oferecidas pelos programas de renegociação, apontando exigências de entrada e garantias adicionais que podem dificultar a adesão de produtores já comprometidos financeiramente.
De acordo com os dados citados pela Aprosoja, o financiamento rural tradicional caiu 25,7% nos primeiros quatro meses da safra 2026/27 em relação ao período comparável do ciclo anterior.
A entidade também afirma que, até 9 de novembro, o volume total de renegociações contratadas estava abaixo do potencial inicialmente estimado para as medidas disponíveis.
Esses números foram apresentados pela associação como argumentos para defender uma revisão das condições de crédito e renegociação.
É uma posição que merece ser considerada, assim como os dados apresentados pelo banco.
Por que uma safra grande não garante capacidade de pagamento
Um ponto central dessa discussão é a diferença entre produção e rentabilidade.
O aumento da produtividade pode elevar a receita de uma propriedade, mas também é necessário considerar os custos de fertilizantes, sementes, defensivos, combustível, máquinas, arrendamento, mão de obra e financiamento.
Além disso, o produtor precisa lidar com a oscilação das cotações internacionais e do câmbio.
Em uma operação financiada, a capacidade de pagamento depende de quanto permanece disponível depois das despesas, não apenas do volume de grãos colhidos.
Uma propriedade pode alcançar produtividade elevada e, ainda assim, enfrentar dificuldades financeiras quando seus custos e compromissos superam a margem obtida.
Isso não significa que todo inadimplemento seja involuntário.
Significa que conclusões sobre a situação de cada produtor exigem avaliação econômica e documental, não apenas a observação do resultado físico da safra.
O risco de uma crise do crédito se aprofundar
Para o banco, o aumento da inadimplência exige maior prudência na concessão de financiamentos.
Para o produtor, entretanto, restrições de crédito podem comprometer a capacidade de custear a safra seguinte.
Esse é um dos maiores riscos econômicos da situação.
Quando um produtor não consegue financiar adequadamente sua atividade, pode precisar reduzir investimentos, adiar a renovação de máquinas ou reorganizar o uso de tecnologia e insumos.
A consequência pode alcançar fornecedores, revendas, prestadores de serviços, trabalhadores e municípios dependentes da agricultura.
Por outro lado, oferecer renegociações sem avaliar a capacidade real de pagamento também pode ampliar riscos para o sistema financeiro.
Uma solução duradoura precisa considerar os dois lados: preservar a responsabilidade sobre os contratos e criar condições economicamente viáveis de recuperação para clientes com dificuldades comprovadas.
Milho: exportações menores e estoques maiores
Enquanto o crédito rural preocupa, o mercado de grãos também passa por mudanças.
No segundo levantamento da safra 2026/27, divulgado em 13 de novembro, a Conab reduziu sua previsão de exportações brasileiras de milho da safra 2025/26 em 6,8%, para 40,9 milhões de toneladas.
Segundo a companhia, a revisão reflete a maior concorrência internacional, especialmente dos Estados Unidos e da Argentina, e a redução da demanda chinesa.
Para a safra 2026/27, a Conab projeta exportações de aproximadamente 43 milhões de toneladas e estoques de passagem de 20,9 milhões de toneladas em janeiro de 2028.
O aumento esperado dos estoques exige atenção porque pode ampliar a pressão sobre os preços, dependendo da evolução da produção e do consumo.
Por outro lado, a companhia projeta crescimento de 6,6% na demanda doméstica de milho em 2026/27, impulsionado principalmente pela indústria de etanol.
Esse crescimento reforça a importância da industrialização dos grãos no Brasil.
A produção de etanol de milho também gera coprodutos, como o DDG, utilizados na alimentação animal, aumentando a integração entre agricultura, indústria e pecuária.
Na nossa avaliação, a demanda industrial continuará sendo um fator importante para a economia do milho brasileiro.
Entretanto, crescimento do consumo não significa garantia de preços elevados.
A relação entre oferta e demanda continua determinante.
O plantio avança, mas o clima ainda exige cautela
No campo, a semeadura da soja segue avançando.
A Conab informou que 66,8% da área nacional prevista estava plantada na referência da primeira semana de novembro. Em Mato Grosso, o índice chegou a 95,6%.
No Matopiba, a irregularidade das chuvas permanece como uma preocupação para os produtores.
A AgRural apontou possibilidade de replantio em algumas áreas, enquanto o Inmet divulgou previsão de chuvas mais abrangentes para o interior do Nordeste entre 14 e 16 de novembro.
Essas informações não permitem afirmar que haverá perdas generalizadas na região.
O comportamento das chuvas, a umidade efetiva do solo e o estabelecimento das plantas precisam continuar sendo acompanhados.
A situação reforça a importância de considerar diferenças entre regiões e propriedades antes de generalizar previsões sobre produtividade.
Ajuste fiscal e ambiente econômico
Outro acontecimento da semana foi a aprovação, pelo Senado, do texto principal do PLP 299/2026, voltado ao ajuste das contas públicas.
Segundo as estimativas divulgadas durante a tramitação, o conjunto das medidas poderá melhorar o resultado primário federal de 2027 em R$ 45,1 bilhões a R$ 56,1 bilhões.
O projeto ainda depende de votações adicionais no Senado e da análise pela Câmara dos Deputados.
Não há, portanto, aprovação definitiva.
Para o agronegócio, o debate importa porque as decisões fiscais podem influenciar expectativas de inflação, juros, câmbio, condições de financiamento e regras tributárias.
O equilíbrio das contas públicas é relevante para a estabilidade econômica, mas os efeitos de cada medida precisam ser avaliados de forma específica.
Não seria correto antecipar benefícios ou prejuízos concretos para o setor antes da definição do texto final.
O que precisa mudar
O conflito entre o Banco do Brasil e representantes dos produtores rurais expôs um problema que não deve ser resolvido apenas com acusações ou manifestações públicas.
A instituição financeira precisa proteger seus recursos, recuperar créditos e distinguir operações recuperáveis daquelas que apresentam riscos mais elevados.
O produtor precisa assumir suas obrigações, mas também necessita de condições compatíveis com a realidade econômica de sua atividade.
Quando há dificuldade comprovada de pagamento, uma renegociação precisa considerar prazos, garantias, fluxo de caixa e capacidade futura de geração de renda.
Quando há inadimplência deliberada, os instrumentos contratuais e legais de cobrança devem ser aplicados.
Os dois cenários não são equivalentes.
O Brasil possui uma agricultura altamente produtiva, mas enfrenta desafios importantes de comercialização, financiamento e gestão de riscos.
Essa realidade precisa orientar o debate sobre política agrícola.
Porque uma agricultura forte não se sustenta apenas com recordes de produção. Ela também precisa de renda, crédito responsável e condições para continuar produzindo.
Tags: Política Agro